October 13, 2026
Para saber cómo analizar la capacidad de pago de una empresa hay que responder tres preguntas: ¿genera caja?, ¿cuánto de esa caja ya está comprometido? y ¿cómo se ha comportado cuando le ha tocado pagar? Para responderlas necesitas la carpeta tributaria, el balance, las deudas vigentes y el historial de protestos y morosidad. Te explicamos paso a paso cómo usar cada uno.
La capacidad de pago es la aptitud de una empresa para cumplir sus obligaciones en el plazo acordado, con los recursos que genera su propia operación. No es cuánto tiene: es cuánto puede pagar, cuándo, y sin ahogarse en el intento.
La distinción importa porque cambia dónde miras. Una empresa con activos valiosos pero sin flujo puede dejarte impago durante meses mientras vende una propiedad. Otra, con poco patrimonio pero cobranza ordenada y margen sano, paga los 30 de cada mes sin falta.
Analizar la capacidad de pago es, en el fondo, responder tres preguntas: ¿genera caja?, ¿cuánto de esa caja ya está comprometido? y ¿cómo se ha comportado cuando le ha tocado pagar?

Se usan como sinónimos y no lo son. Confundirlas es la raíz de buena parte de los créditos mal otorgados.
Una empresa puede ser solvente y no tener liquidez. Puede tener liquidez puntual y una capacidad de pago deteriorada. Para una decisión de crédito comercial, la capacidad de pago es la que manda, porque es la que predice si vas a cobrar la factura en 30, 60 o 90 días.
El análisis vale lo que valen sus insumos. Estos son los cuatro bloques de información que deberías reunir antes de calcular nada.
La carpeta tributaria es el mejor punto de partida: muestra ingresos declarados, evolución de ventas y situación tributaria, y la empresa la obtiene en minutos. Si quieres el paso a paso, mira cómo descargar y leer una carpeta tributaria.
Dentro de ella, el Formulario 22 concentra la declaración anual de renta: resultado del ejercicio, base imponible y pérdidas acumuladas. Revisa qué es el formulario F22 y para qué sirve si no lo tienes claro.
Una advertencia que vale oro: la carpeta se entrega en PDF y los PDF se editan. Antes de confiar en las cifras, revisa cómo detectar carpetas tributarias falsas y, cuando el monto lo justifique, pide que te compartan el documento desde la fuente oficial.
El balance te da la estructura: cuánto tiene, cuánto debe y cómo se reparte entre corto y largo plazo. Sin él, los indicadores no se pueden calcular.
Si el formato te complica, revisa cómo interpretar un balance de 8 columnas y qué es el balance general y para qué sirve.
Pide siempre dos o tres ejercicios. Un balance aislado no muestra tendencia, y la tendencia es justamente lo que anticipa el problema.
Acá aparece lo que el balance a veces no muestra con claridad: cuánto del flujo futuro ya está comprometido.
Para la visión consolidada, revisa cómo saber la deuda total de una empresa antes de darle crédito.
Los números dicen si puede pagar. El comportamiento dice si paga. Las dos cosas se necesitan.
Revisa si tus clientes o proveedores tienen deudas en la Cámara de Comercio, consulta el boletín concursal y mira las demandas judiciales por RUT.
Los mismos indicadores significan cosas distintas según el tamaño y el rubro. Un retail con alta rotación vive con razones corrientes que a una constructora la tendrían en problemas.
Parte por ubicar a la empresa: cómo saber el tamaño de una empresa en Chile. Después compara contra su sector, no contra un estándar universal.
Con el balance y el estado de resultados, calcula los cinco indicadores de la sección siguiente. Hazlo para dos o tres períodos: la dirección del movimiento importa más que el valor puntual.
Acá se caen los análisis bonitos. Si los indicadores dan bien pero hay protestos recientes y registros de morosidad acumulados, el que tiene razón es el comportamiento. Los estados financieros tienen rezago; la mora, no.
Multas laborales, litigios, cambios societarios y problemas de cumplimiento terminan impactando la caja. Revisa los antecedentes de una empresa por RUT y las multas laborales de una empresa por RUT.
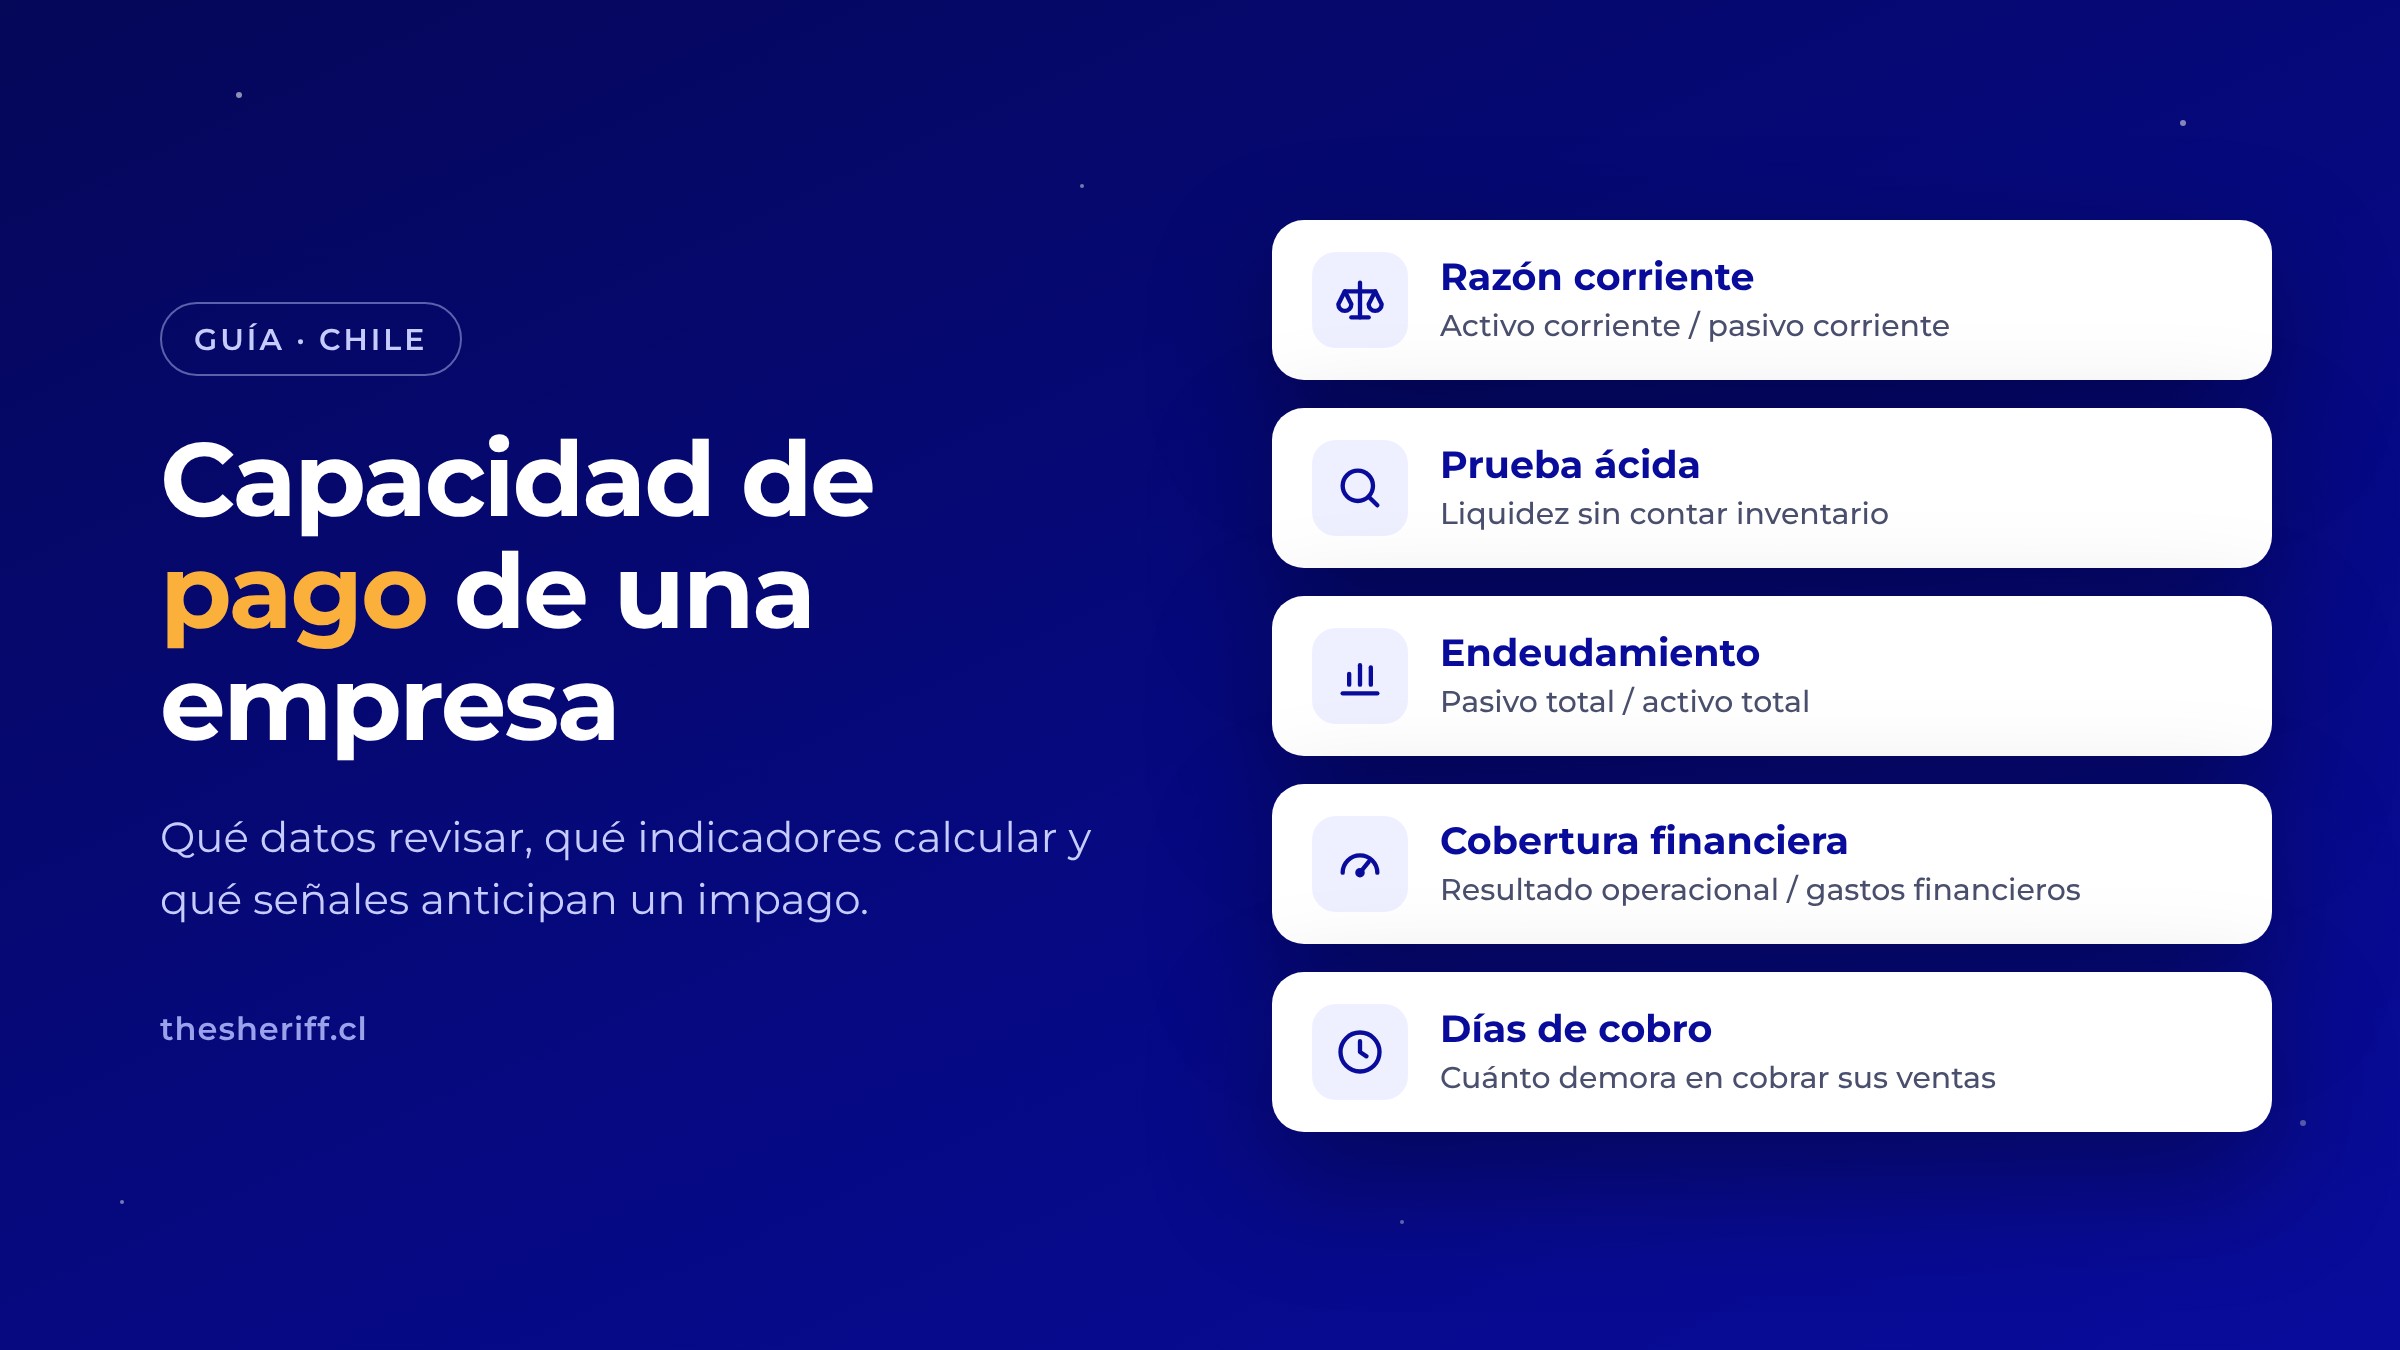
Activo corriente / Pasivo corriente. Cuántas veces puede cubrir sus obligaciones de corto plazo. Bajo 1 hay tensión; en torno a 1,5 suele ser cómodo. Muy por sobre 2 puede indicar activos ociosos o cobranza lenta: no siempre es buena noticia.
(Activo corriente − Inventario) / Pasivo corriente. Lo mismo, pero sin contar mercadería que aún hay que vender. Si la razón corriente se ve bien y la prueba ácida se desploma, la liquidez está atrapada en inventario.
Pasivo total / Activo total. Qué proporción de la empresa está financiada con deuda. Sobre 0,7 el margen de maniobra se estrecha, aunque el nivel tolerable depende fuerte del rubro.
Resultado operacional / Gastos financieros. Cuántas veces la operación paga el costo de su financiamiento. Bajo 1,5 la empresa está trabajando para sus acreedores, y cualquier caída de ventas se vuelve crítica.
(Cuentas por cobrar / Ventas) × 365. Cuánto demora en cobrar. Si cobra a 90 y te tiene que pagar a 30, el calce no existe y el problema es estructural, no de voluntad.
Si quieres entender cómo se combinan estas variables en una sola nota, revisa cómo se calcula la calificación crediticia y qué factores pondera.

Antes de que llegue la primera factura vencida, casi siempre hubo avisos:
Y no olvides la cadena: tus proveedores también te traen riesgo. Mira cinco riesgos ocultos que tus proveedores pueden traer a tu negocio.
Un análisis que no termina en una decisión concreta no sirve. Tres criterios prácticos para aterrizarlo:
Monto. Un anclaje razonable es limitar el cupo a un porcentaje de las ventas mensuales declaradas del cliente —no de las tuyas—, ajustado por el resultado del análisis. Si los indicadores son débiles o hay mora, el porcentaje baja.
Plazo. No ofrezcas un plazo más largo que el que soporta tu propio ciclo de caja, y considéralo a la luz de los días de cobro del cliente.
Condiciones. Cuando el análisis queda en zona gris, la salida no es decir que no: es mitigar. Monto menor con revisión a 90 días, pago parcial anticipado, garantías o seguro de crédito. Un cliente bien estructurado hoy puede ser un buen cliente grande en un año.
Define políticas escritas, con criterios y umbrales claros, para que la decisión no dependa de quién la tomó. Establece revisiones periódicas según tu política de crédito. Y activa monitoreo continuo sobre tu cartera: la alerta temprana es lo que permite reaccionar cuando todavía se puede.
Documenta cada decisión, incluidas las excepciones y quién las autorizó. Cuando un crédito se cae, esa trazabilidad es la diferencia entre aprender y discutir.
Reunir carpeta tributaria, deudas, protestos, registros de morosidad, demandas y antecedentes laborales en un solo lugar es la parte lenta del trabajo. Sheriff consolida esa información a partir del RUT, para que dediques el tiempo a decidir y no a buscar.
Puedes consultar los antecedentes de una empresa por RUT o consultar los datos de una empresa por RUT, y dejar monitoreo activo sobre tu cartera para enterarte cuando algo cambia.
Es su aptitud para cumplir las obligaciones en el plazo acordado con el flujo que genera su operación. A diferencia del patrimonio, mira la generación de caja y su calce con los vencimientos.
La solvencia compara activos totales contra pasivos totales: es estructural. La capacidad de pago mira el flujo y los plazos: es operativa. Una empresa solvente puede no tener capacidad de pago en el corto plazo, y es exactamente ese escenario el que genera facturas impagas.
Ninguno por sí solo. Si hay que priorizar para crédito comercial, la cobertura de gastos financieros y los días de cuentas por cobrar suelen anticipar mejor los problemas de pago. Pero un indicador aislado se presta para engaños: la lectura siempre es de conjunto y con tendencia.
Se puede aproximar, no reemplazar. Con carpeta tributaria, comportamiento de pago, deudas vigentes y antigüedad de la empresa se arma una evaluación razonable para montos acotados. Para cupos relevantes, los estados financieros son exigibles.
Como referencia general, en torno a 1,5 suele considerarse cómodo y bajo 1 preocupante. Dicho eso, el valor aceptable depende del sector: servicios con cobro rápido operan bien con valores más bajos que industrias con inventario pesado.
La frecuencia la define cada empresa según su política de crédito. Entre revisiones, el monitoreo automático de mora, protestos y cambios societarios cubre el intervalo.
Que no ha pagado las cotizaciones de sus trabajadores. Es una de las señales más potentes de estrés de caja, porque suele ser lo último que una empresa deja de pagar. Si aparece, revisa tu exposición antes de ampliar cualquier cupo.
No necesariamente. Un protesto aislado y antiguo, ya aclarado, puede ser un error administrativo. Lo que importa es el patrón: varios protestos, recientes o sin aclarar, sí indican un problema de pago real.
Cruzando tres cosas: el flujo disponible del cliente, tu propia exposición tolerable y el resultado del análisis. Una práctica común es anclar el cupo a un porcentaje de las ventas mensuales del cliente y ajustarlo según indicadores y comportamiento de pago.
Sí, como punto de partida y para estandarizar decisiones a escala. Resume muchas variables en una nota comparable. Para montos altos conviene complementarla con el análisis financiero detallado, porque la calificación no conoce el contexto de tu negocio.
Con la información consolidada, una evaluación estándar toma menos de una hora. La mayor parte del tiempo se va en reunir documentos, no en analizarlos: por eso centralizar las fuentes cambia tanto el proceso.
Sí, y es justamente donde más se descuida. El historial con tu empresa es un buen indicador, pero no detecta un deterioro que todavía no te golpea a ti. Los clientes antiguos suelen tener los cupos más grandes, así que ahí está la mayor exposición.
 Contáctanos