
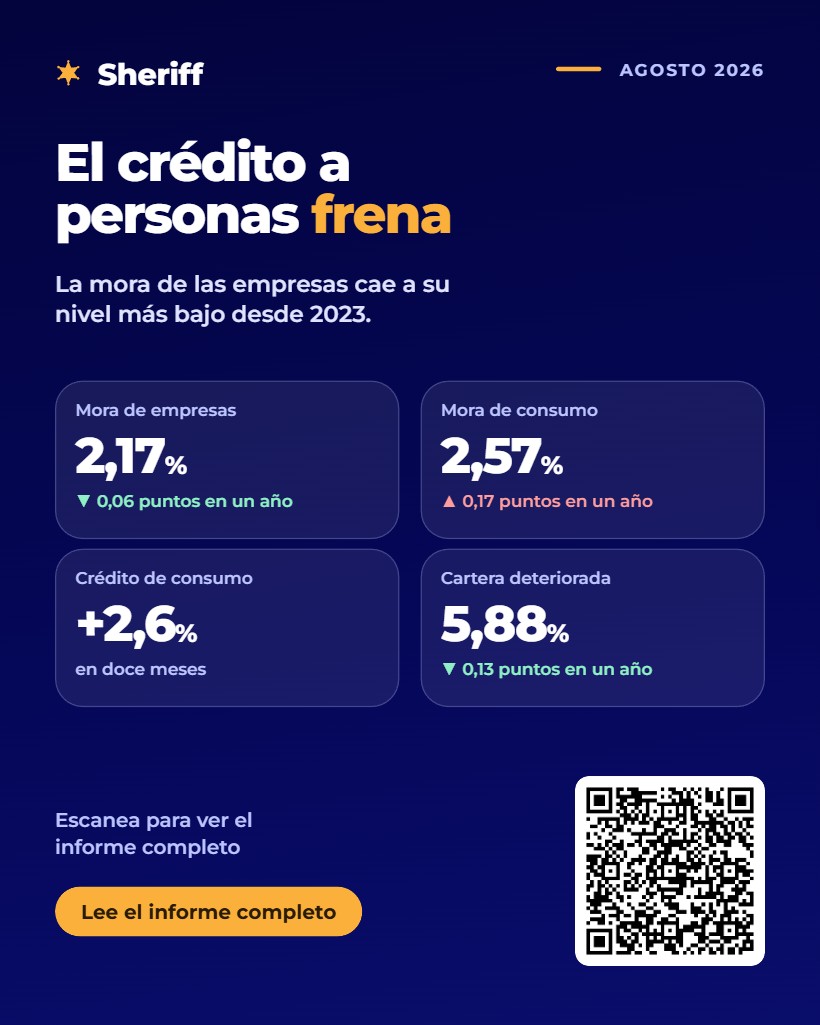
La mora de las empresas cae a su nivel más bajo desde noviembre de 2023, mientras el crédito a personas frena su crecimiento y su mora sube. Las cifras del sistema financiero chileno a agosto de 2026, con información de la Comisión para el Mercado Financiero y del Banco Central.
Sheriff, plataforma líder en evaluación de contrapartes para empresas y personas, presenta su nuevo informe sobre el sistema financiero chileno al 31 de agosto de 2026, con una señal que se parte en dos: las empresas pagan mejor que en cualquier mes desde noviembre de 2023, mientras los hogares se deterioran y el crédito que toman se frenó de golpe. Todo esto con una Tasa de Política Monetaria (TPM) en 4,5%, un cuarto de punto por debajo del 4,75% de hace un año.
El precio del crédito cerró agosto con una fotografía dispareja: cede para quienes compran vivienda, pero sigue muy por encima de lo previo a la pandemia en todos los segmentos.
"Un deudor que refinancia hoy un crédito de consumo no vuelve a las condiciones que tenía: el dinero cuesta seis puntos más que antes de la pandemia. Esa diferencia no la absorbe el sistema, la absorbe el bolsillo de las familias" — Vicente Cruz, CEO de Sheriff.
Las provisiones constituidas —el dinero que el sistema reserva para cubrir posibles pérdidas— bajaron a 2,51% de las colocaciones, equivalentes a más de CLP 7 billones. Es su nivel más bajo desde enero de 2025 y queda por debajo del 2,58% previo a la pandemia.
"Que el sistema reserve menos dinero para cubrir impagos es una señal de mayor confianza. Pero esa confianza no llega pareja: en consumo las provisiones siguen en 8,21%, más de tres veces el promedio del sistema. Ahí nadie ha soltado el freno" — Vicente Cruz.
Acá aparece el contrapunto del informe. El promedio del sistema se ve estable, pero adentro las dos carteras van en direcciones opuestas.
"El riesgo se está mudando de barrio. Las empresas ordenaron sus cuentas y lo muestran en el mejor dato de mora en casi tres años. Los hogares van al revés. Si tu cartera de clientes son personas, el promedio del sistema te está dando una lectura optimista que no es la tuya" — Vicente Cruz.
El dato más fuerte del cierre de agosto no está en la mora, sino en cuánto crédito se está tomando: el consumo frenó en seco.
"Pasar de crecer casi 6% a crecer 2,6% en un mes no es ruido, es un cambio de ritmo. Menos crédito nuevo hoy suele anticipar más presión sobre los pagos en los próximos trimestres. Conviene mirarlo antes de que aparezca en la mora" — Vicente Cruz.
👉 Mira el informe completo aquí, con los quince gráficos interactivos y las series mensuales desde 2015.
Fuente: Comisión para el Mercado Financiero, Reporte Mensual de Información Financiera del Sistema Bancario, y Banco Central de Chile. Cada mes se toma del archivo publicado en su propio período.
 Contáctanos


