La cartera de las tarjetas de crédito no bancarias llegó a $1.066.975 millones en junio de 2026, 18,3% más que un año antes, mientras la mora de 90 días o más bajó a 10,33% pero siguió subiendo en pesos.
🤠 Sheriff 🤠, la plataforma digital de gestión de riesgo que facilita la forma de conocer con quién te relacionas, elaboró su informe sobre el crédito no bancario en Chile —las tarjetas de crédito que emiten casas comerciales y otros emisores fuera de la banca— con información del sistema financiero actualizada a junio de 2026.
📍 Fuente: Comisión para el Mercado Financiero (CMF).
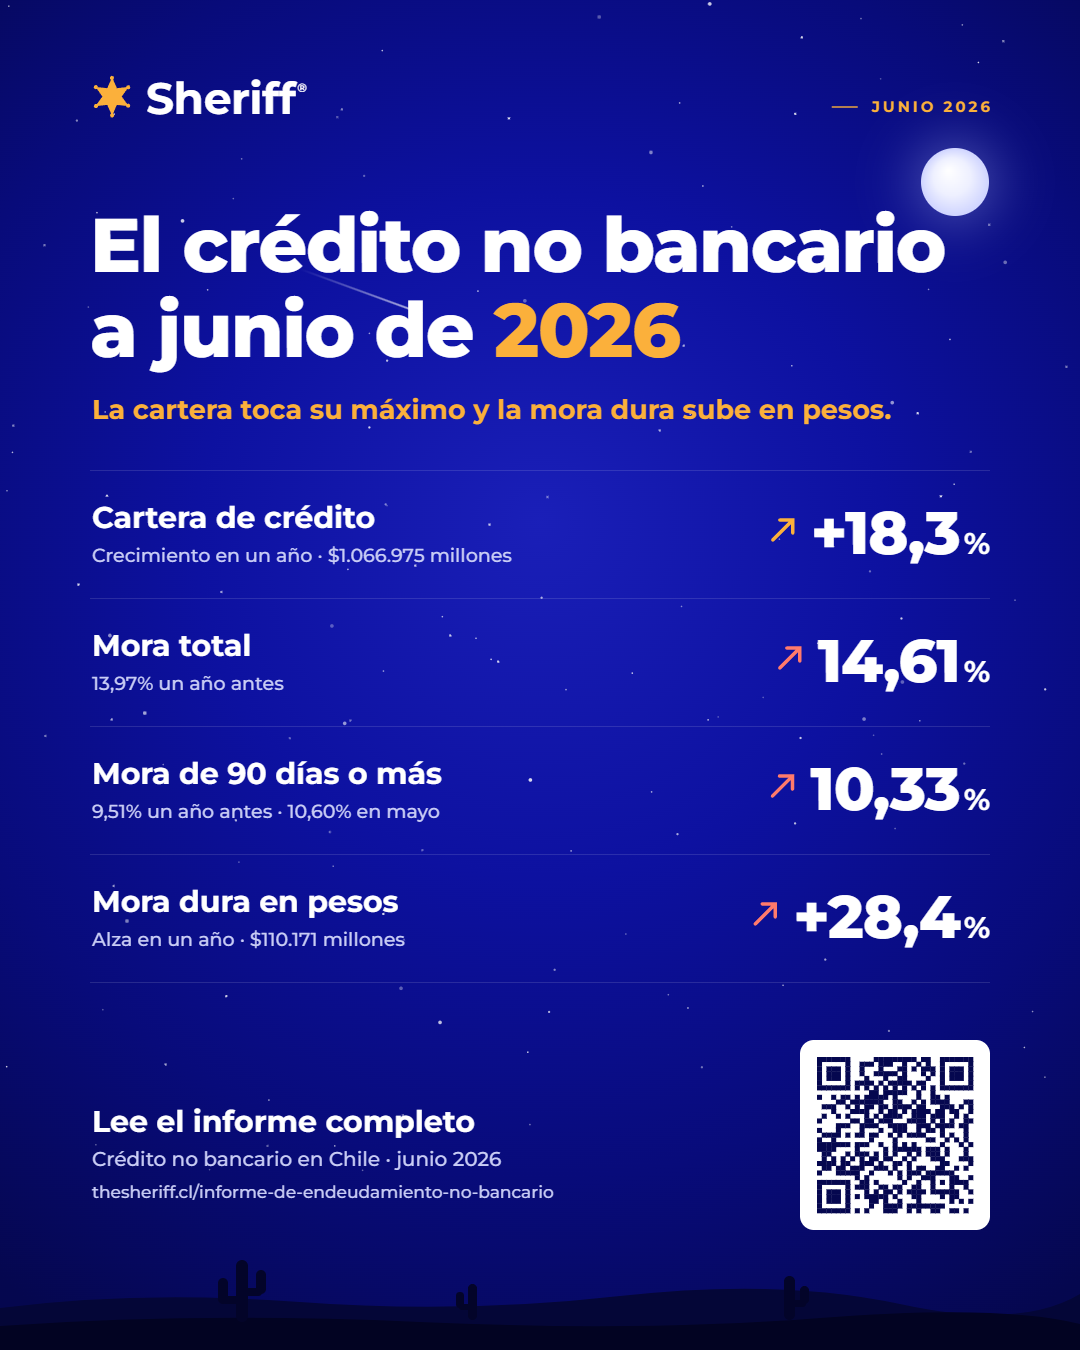
La cartera de créditos de las tarjetas no bancarias llegó a $1.066.975 millones en junio de 2026, el nivel más alto de la serie de los nueve emisores vigentes. Creció 18,3% en doce meses —un año antes avanzaba 11,6%— y ya suma siete meses seguidos sobre el billón de pesos. Frente a diciembre de 2019, antes de la pandemia, está 36,4% más arriba.
“El crédito no bancario lleva más de un año creciendo y hoy está en su punto más alto. Eso no es malo en sí mismo: muchas personas que la banca no atiende se financian por esta vía. Lo que hay que mirar es si la capacidad de pago acompaña ese ritmo”, señala Vicente Cruz, CEO de Sheriff.
El alza no es pareja. Tres de los nueve emisores vigentes comenzaron a reportar a la CMF después de 2019 y hoy concentran el 29,3% de la cartera, frente al 24,6% de hace un año. Solo esos tres explican 10,1 puntos del 18,3% de crecimiento anual.
La mora total —la parte de la cartera con algún atraso— fue 14,61%, sobre el 13,97% de junio de 2025, aunque bajo el 15,46% de diciembre de 2019.
La mora de 90 días o más, la más difícil de recuperar, bajó a 10,33% desde 10,60% en mayo y cortó cinco meses seguidos de alzas. Pero es una baja de porcentaje, no de pesos: como la cartera creció más rápido en el mes, la mora dura pesa menos en el total, aunque en monto siguió subiendo y llegó a $110.171 millones, 28,4% más que hace un año. Sigue sobre el 9,51% de junio de 2025 y el 9,83% de diciembre de 2019.
Por tramo de atraso, la deuda más antigua es la que más creció:
“Junio trae una buena noticia a medias: la mora dura bajó como porcentaje, pero no como monto. Hoy hay más deuda que lleva entre seis meses y un año sin pagarse que hace doce meses. No es una ola de nuevos morosos, es deuda que se queda atrapada en el tiempo”, advierte Vicente Cruz.
Como referencia, la mora de 90 días o más del crédito de consumo bancario fue 2,50% en el mismo mes, según la CMF: la del crédito no bancario es 4,1 veces esa cifra.
“Hay menos plásticos, pero más deuda por cliente: cada tarjeta que se usa carga hoy 15,3% más que hace un año. Cuando el crédito por persona crece más rápido que la capacidad de pago, el riesgo no aparece de inmediato, llega meses después. El desafío del segundo semestre no es colocar más, sino evaluar bien a quién”, concluye Vicente Cruz.
🔎 😲 ¿Quieres ver el informe completo? Revisa todas las cifras, los gráficos interactivos y la metodología 👉 haz clic aquí 👈
Nota metodológica: cifras de los nueve emisores de tarjetas de crédito no bancarias vigentes a junio de 2026 según la CMF; la serie histórica suma a esos mismos emisores. Variaciones nominales.
 Contáctanos


