Un balance puede verse impecable y aun así esconder una empresa con problemas. Antes de dar crédito a un cliente, cerrar con un proveedor o invertir, vale la pena saber leer entre líneas. Acá te mostramos las señales de que un balance está maquillado y cómo contrastarlo con datos reales 🔎
Maquillar un balance es presentar los estados financieros de forma que la empresa se vea más sana, más grande o más rentable de lo que realmente es. A veces es un fraude abierto (ingresos inventados) y otras veces es “contabilidad creativa”: criterios agresivos, gastos que se esconden como activos o ventas que se adelantan.
El resultado es el mismo para ti: tomas una decisión con información que no refleja la realidad. Y muchas veces el engaño funciona porque se cometen los errores más comunes al analizar estados financieros: mirar un solo año, olvidar el flujo de caja o leer cada estado por separado.
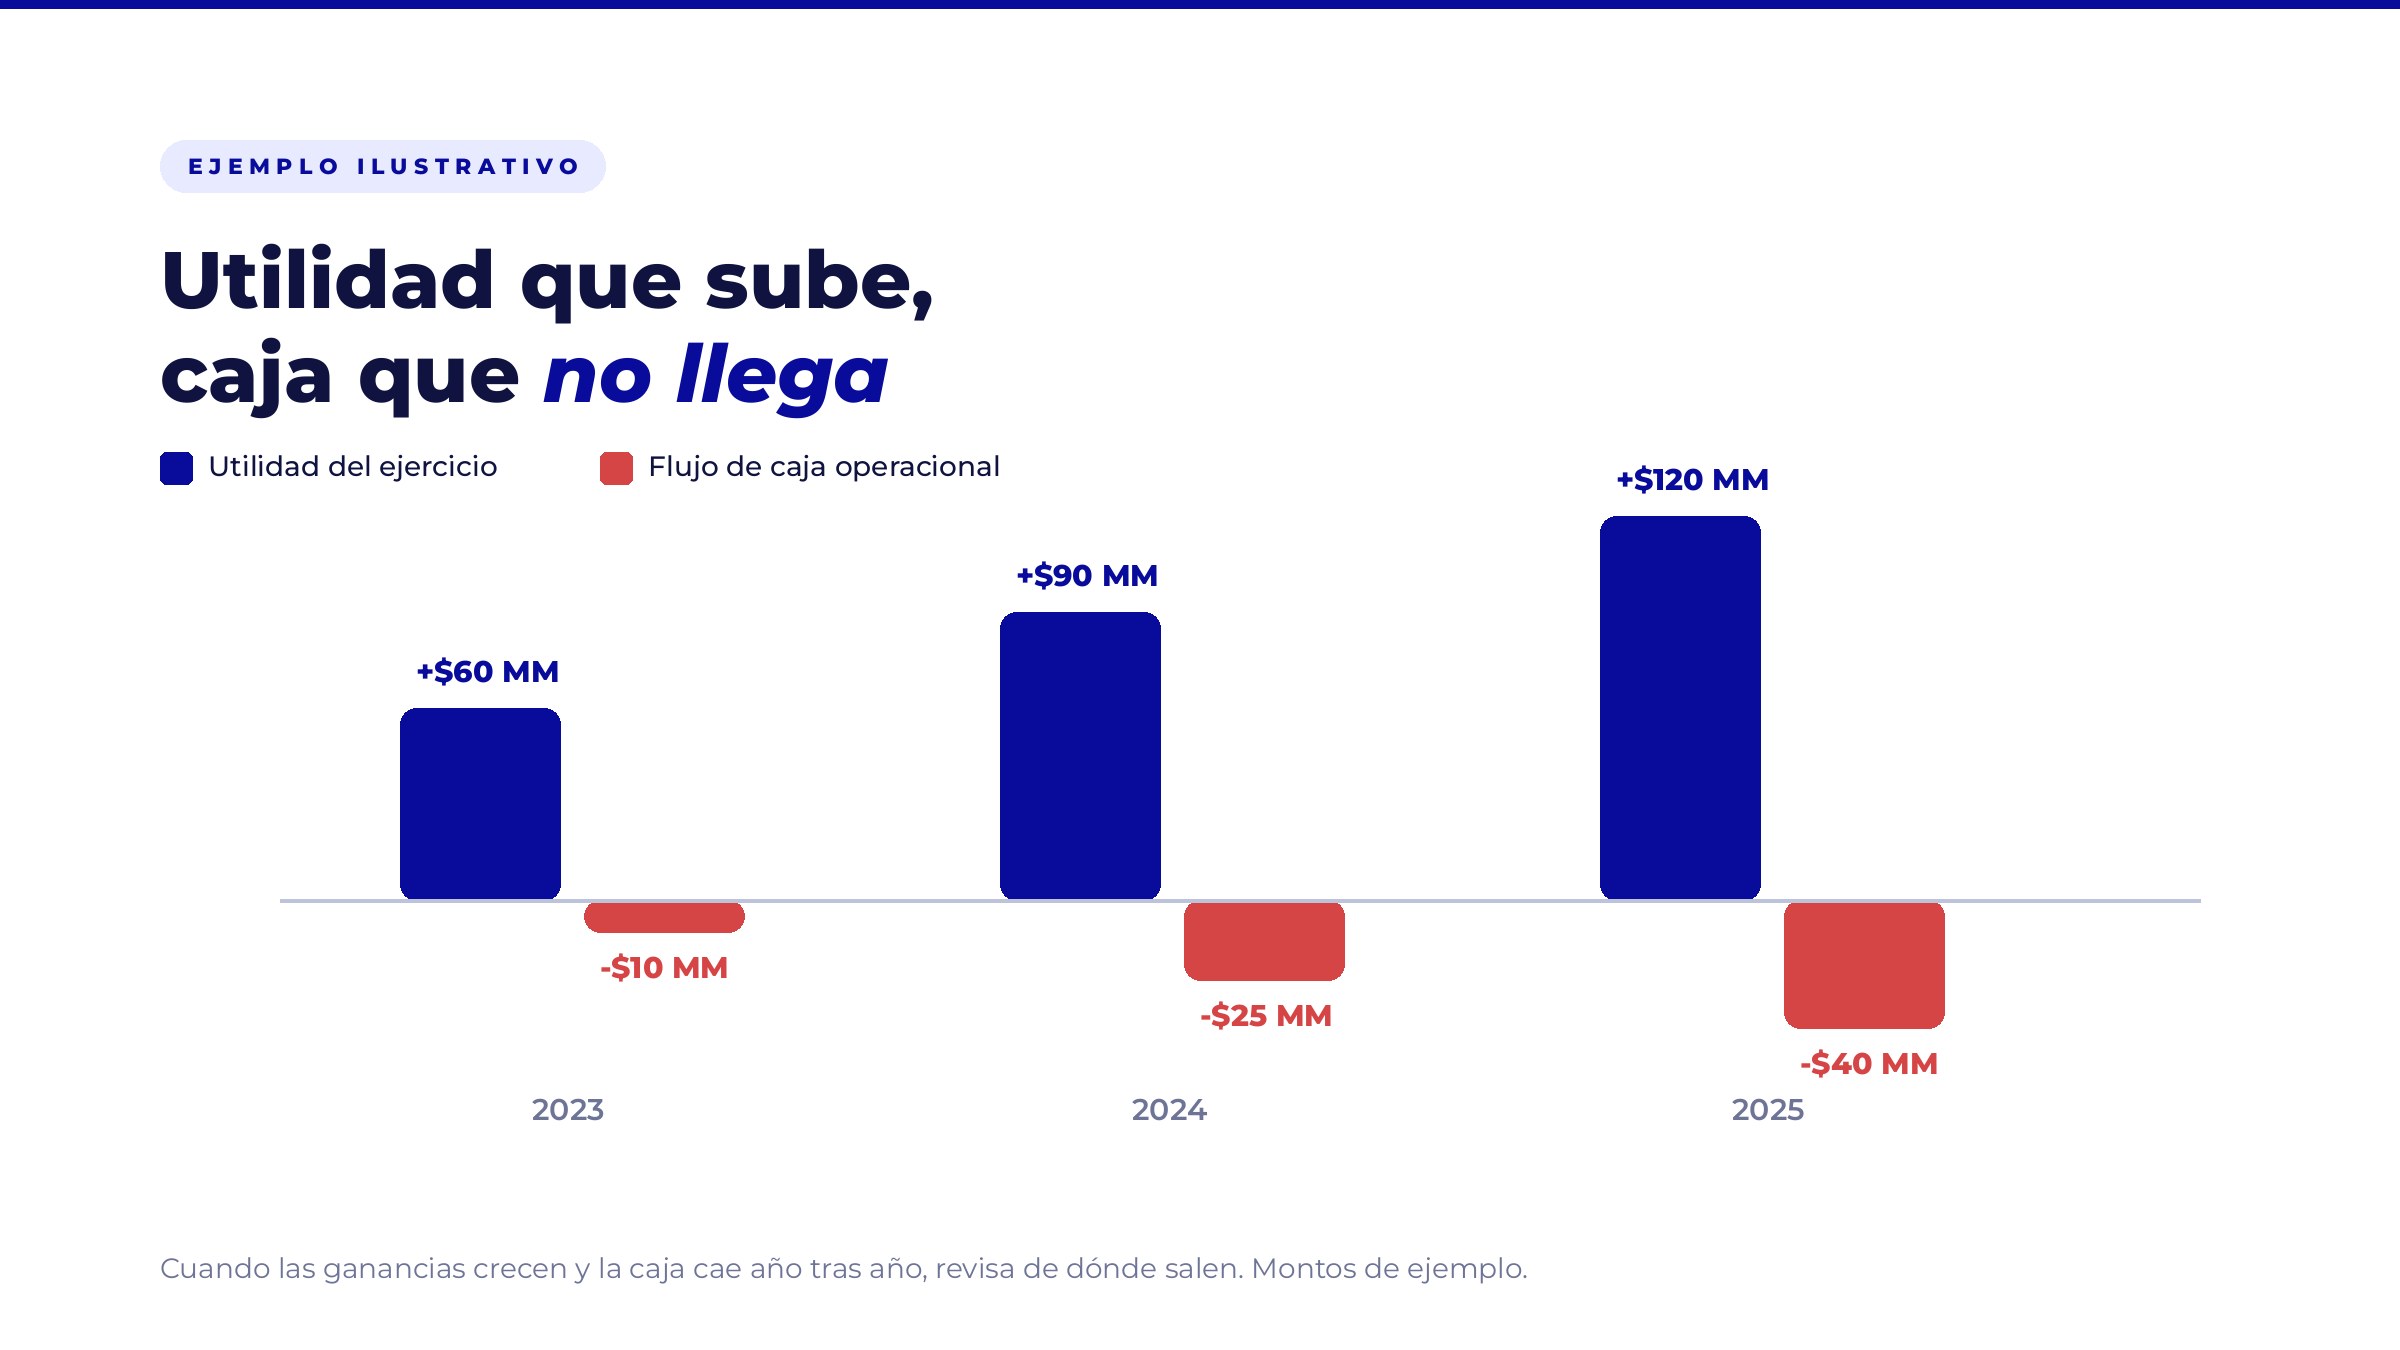
Es la señal más clásica. Si el estado de resultados muestra ganancias crecientes pero el flujo de caja operacional es negativo año tras año, las utilidades probablemente no son reales o no se están cobrando. Por eso el estado de resultados nunca se lee solo: hay que mirarlo junto al flujo de caja.
Si las ventas suben 10% y las cuentas por cobrar suben 60%, puede haber ventas ficticias, clientes que no pagan o facturas emitidas a empresas relacionadas. Cuando esto viene acompañado de más gastos financieros, suele ser la antesala de problemas serios.
Subir el valor del inventario es una forma rápida de aumentar activos y bajar el costo de venta. Compara los días de inventario con años anteriores y con el rubro: un salto sin explicación es una alerta.
Préstamos, cuentas por cobrar o ventas a sociedades de los mismos dueños pueden servir para mover plata y crear ingresos que no existen. Revisa las notas explicativas y quiénes están detrás de esas sociedades.
Gastos capitalizados como activos, marcas valorizadas por los propios dueños o partidas genéricas que crecen sin detalle son una forma habitual de inflar el patrimonio.
Un balance sin firma, un contador nuevo cada año o cambios en la forma de reconocer ingresos justo cuando la empresa necesita financiamiento merecen una pregunta directa.
El balance que te entregan debería conversar con lo que la empresa declara en sus F29 y F22. Si las ventas del balance son muy superiores a las declaradas en IVA, alguno de los dos documentos no es verdad. Revisa también nuestra guía de la carpeta tributaria electrónica.
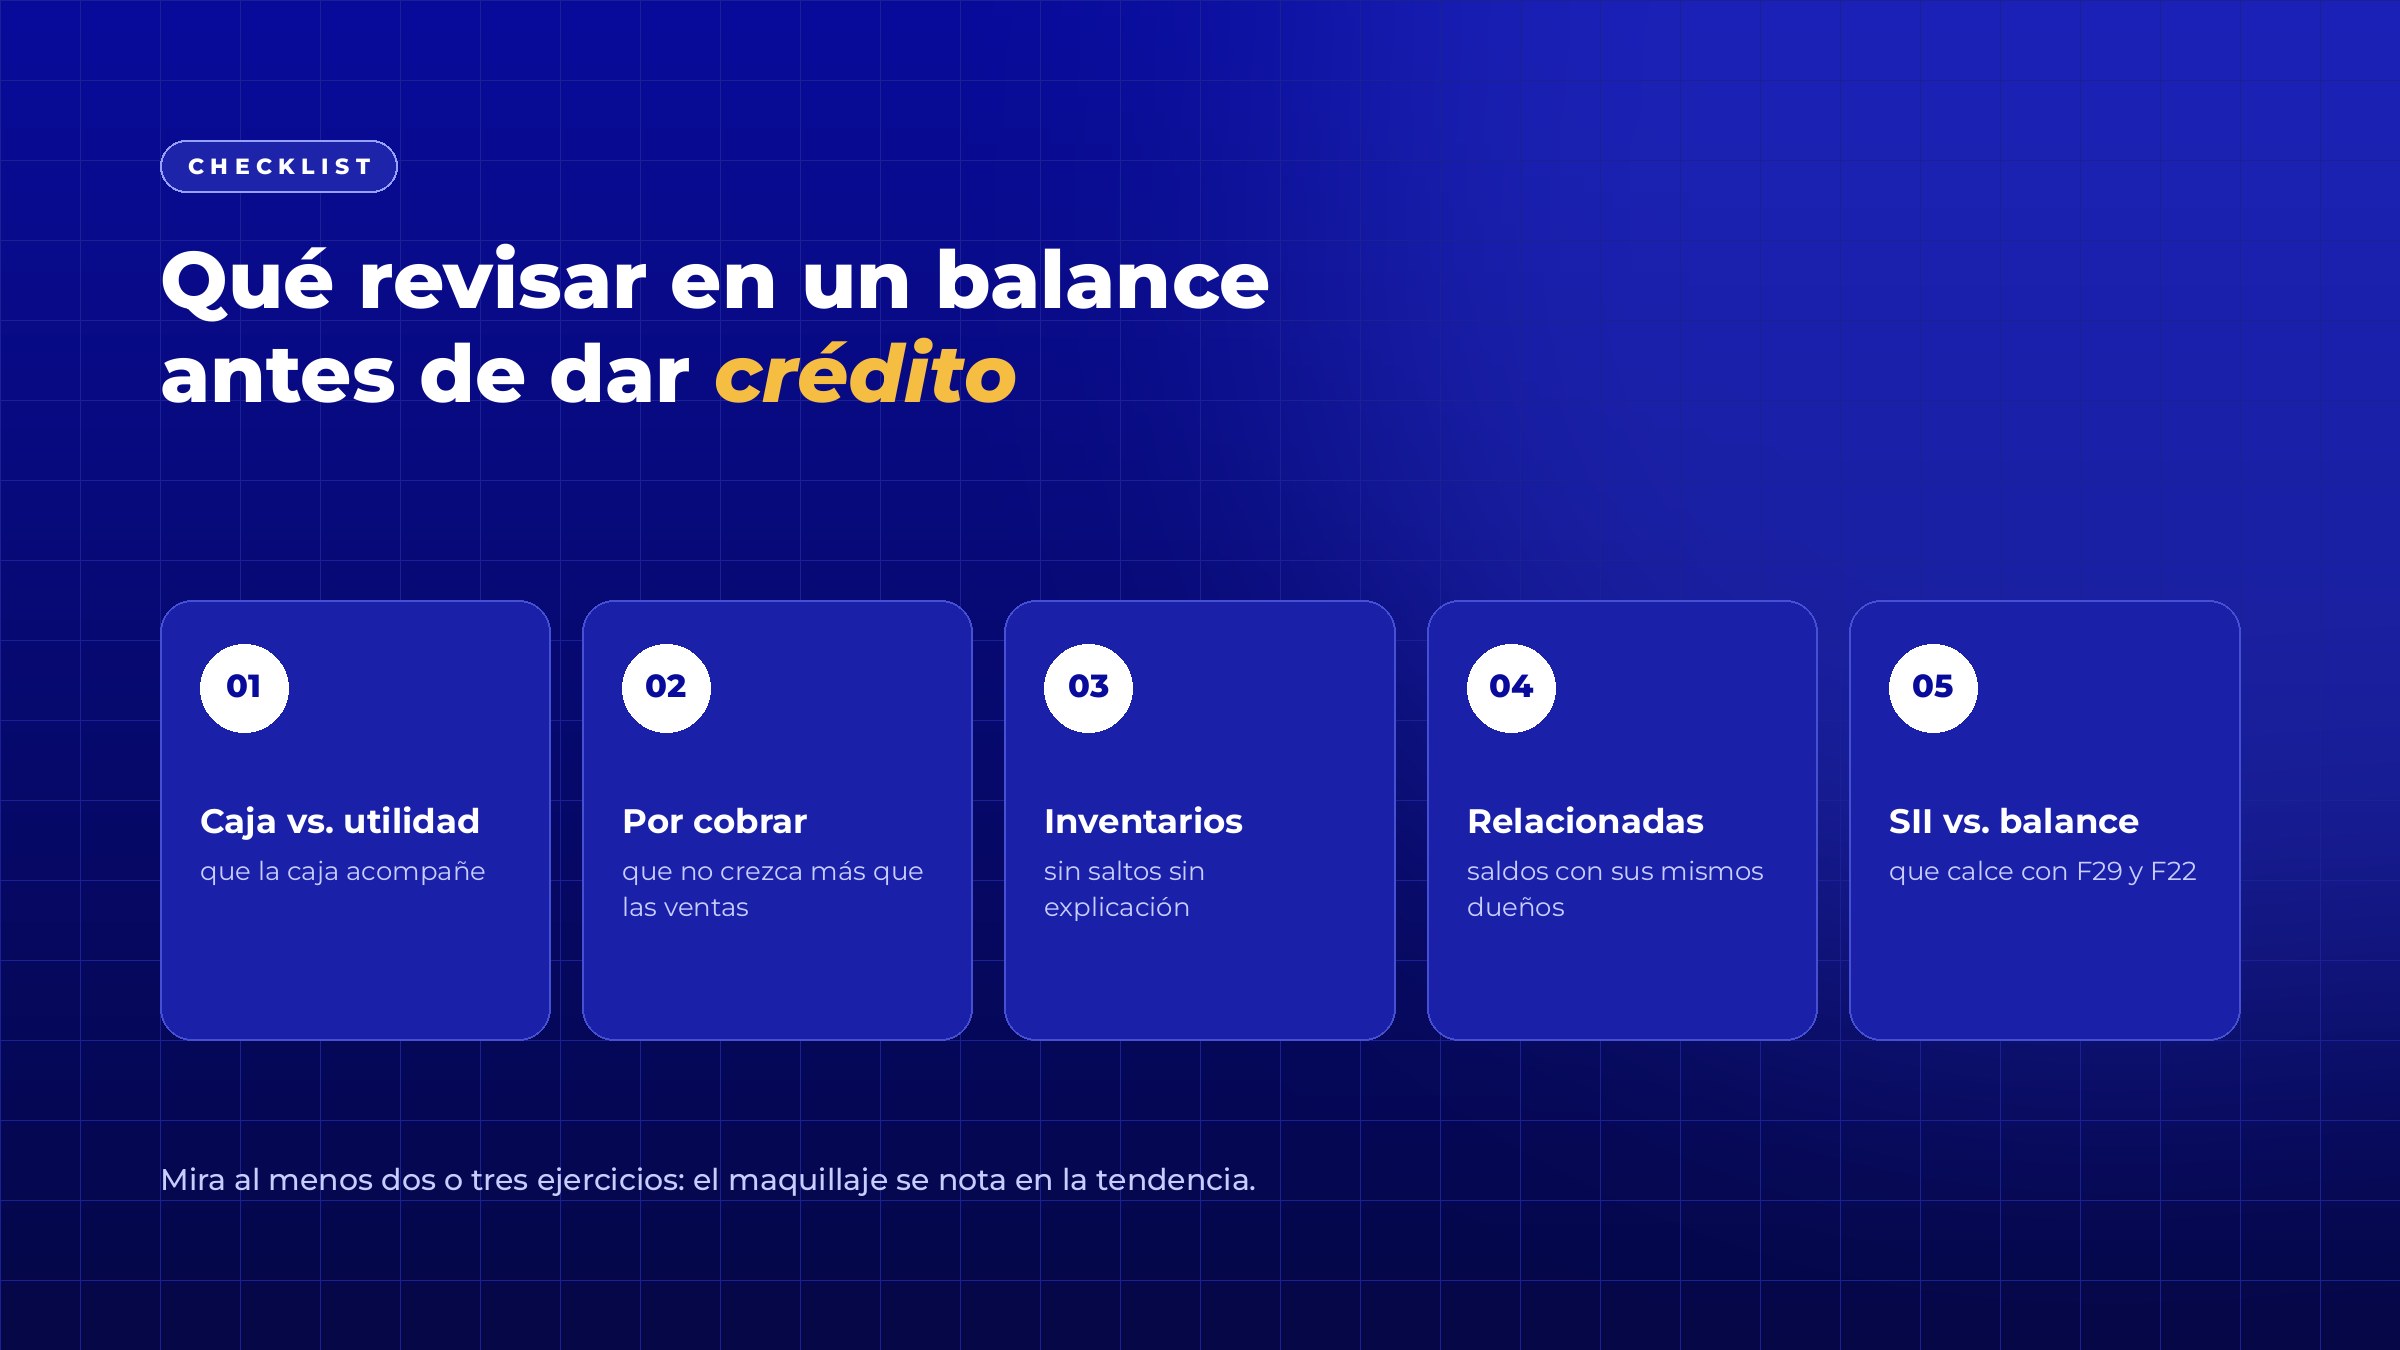
El maquillaje funciona cuando miras un solo documento, una sola vez. Se cae cuando cruzas fuentes y miras la evolución en el tiempo:
La frecuencia también importa. Clay recomienda analizar el estado de resultados al menos una vez al mes, porque quien espera el cierre anual toma decisiones con información de hace meses. Ese mismo criterio aplica cuando evalúas a otros: un balance de hace un año dice poco de cómo está la empresa hoy.
Si quieres reforzar la base, revisa también cómo interpretar un balance general y un estado de resultados.
Es un balance que presenta a la empresa más sana, grande o rentable de lo que realmente es, ya sea por ingresos inventados o por criterios contables agresivos.
Utilidades que crecen mientras el flujo de caja operacional es negativo durante varios años seguidos.
Pide la carpeta tributaria y compara las ventas del balance con la suma de los F29 del período y con el F22 del año.
Al menos dos o tres. El maquillaje suele notarse en la tendencia, no en un año aislado.
Un balance cuenta la historia que la empresa quiere contar. Sheriff te muestra el resto: demandas judiciales, multas laborales, información del sistema financiero, malla societaria y más de 25 fuentes, con un perfil de alertas en 5 segundos. Revisa los antecedentes de una empresa por RUT o activa tu demo 🚀
 Contáctanos